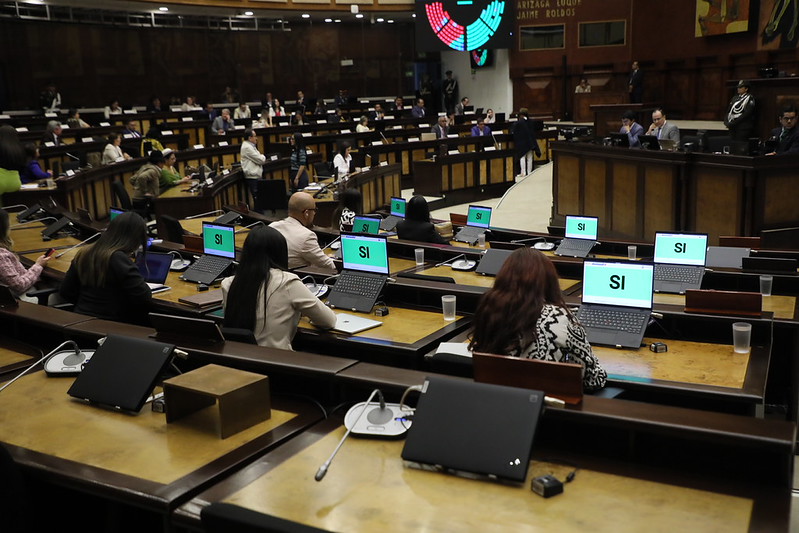
El Pleno de la Asamblea Nacional aprobó este martes, 6 de octubre, el proyecto de reformas al Código Tributario con 83 votos favorables. La bancada oficialista Acción Democrática Nacional (ADN) y sus aliados respaldaron la propuesta, mientras la Revolución Ciudadana votó en contra.
El proyecto plantea cambios en los procedimientos entre los contribuyentes y la administración tributaria. La reforma busca corregir vacíos y contradicciones de la normativa vigente. Además, pretende armonizar disposiciones del Código Tributario con el Código Orgánico General de Procesos (COGEP).
La reforma no modifica los impuestos
Según la normativa, los cambios aprobados no crean, eliminan ni modifican impuestos. La reforma se concentra principalmente en procedimientos administrativos, garantías para los contribuyentes y mecanismos de cobro.
Esto responde al artículo 301 de la Constitución, que reserva al Ejecutivo la iniciativa para crear, modificar o eliminar impuestos. La normativa también fortalece el principio de legalidad tributaria. Además, establece límites a las actuaciones de las administraciones encargadas de recaudar tributos.
Entre otras disposiciones, determina que circulares, manuales, fichas técnicas, instructivos y criterios internos de las autoridades tributarias no podrán crear, ampliar o restringir derechos y obligaciones de los contribuyentes.
Nuevas condiciones para retener cuentas bancarias
Uno de los cambios establece condiciones que deberá cumplir la administración tributaria antes de bloquear o retener fondos de una cuenta bancaria.
Primero deberá existir una notificación formal al contribuyente. Además, deberán transcurrir 20 días sin que se pague la deuda o se adopten las acciones correspondientes. Las retenciones tampoco podrán superar el valor adeudado ni duplicarse en distintas instituciones financieras.
Cambian las reglas para las notificaciones
La reforma establece que la administración tributaria deberá priorizar el canal o dirección registrado expresamente por el contribuyente. Cuando la notificación sea electrónica, deberá utilizarse tanto el buzón tributario como el correo electrónico señalado por la persona.
Según el proyecto aprobado, el objetivo es garantizar que el contribuyente tenga conocimiento efectivo de las actuaciones administrativas que puedan afectar sus derechos.
Reclamos y devoluciones tendrán plazos definidos
La normativa también establece plazos para resolver reclamaciones administrativas. Las solicitudes de devolución por pagos realizados en exceso deberán resolverse en un plazo de 120 días.
Además, la administración tributaria podrá declarar de oficio la prescripción de una deuda cuando corresponda. De esta manera, el contribuyente no tendrá necesariamente que solicitarla.
Recursos de revisión tendrán plazo máximo de 180 días
Otro cambio se aplica al recurso extraordinario de revisión. Las autoridades deberán admitir, tramitar y resolver las solicitudes que cumplan los requisitos legales. La resolución deberá emitirse en un máximo de 180 días.
Si la administración no responde dentro de ese periodo, se configurará la negativa tácita. En ese escenario, el contribuyente podrá acudir a la vía judicial. La disposición también se aplicará a los recursos de revisión que estén pendientes cuando la reforma se publique en el Registro Oficial.
Multas se calcularán con base en el salario básico
La reforma modifica además la forma de calcular determinadas multas por infracciones tributarias y reglamentarias. En lugar de mantener valores fijos en dólares, las sanciones se calcularán tomando como referencia el Salario Básico Unificado (SBU) y sus proporcionales.
Esto permitirá que los montos se actualicen conforme cambie el salario básico, sin necesidad de modificar periódicamente los valores nominales establecidos en la normativa.
Asimismo, la reforma armoniza los procedimientos tributarios con el Código Orgánico General de Procesos (COGEP), especialmente en las causas judiciales y los procesos relacionados con el cobro de deudas.
Antes de la votación, la legisladora ponente Nathaly Farinango explicó que el documento final incorporó 21 observaciones formuladas durante el segundo debate. La asambleísta indicó que también se realizaron modificaciones específicas en varios artículos para depurar el proyecto.
Post relacionados